从持有成本理论到加工利润的均值回复:一个可检验的「估值 + 驱动」体系
作者:刘向阳 | 品种:苯乙烯(EB)· 纯苯(BZ)· 聚丙烯(PP)· 原油(SC) 数据:iFinD 期货主力连续行情,2023-10-18 至 2026-10-16 | 日期:2026 年 10 月
摘要
这份报告以苯乙烯(EB)为标的,把定价逻辑、统计检验和交易规则串成一个可以复核的框架。和常见的描述性日报不同,这里每个核心论断都配了统计检验;其中 H1 因为库存数据没有公开接入口,留到后续数据到位再检验。主要结论有三条:(1)成本传导假说——EB 日收益对原油(SC)的回归 β=0.387,R²=0.376,在 1% 水平显著,但 60 日滚动相关系数在 [0.18, 0.86] 之间大幅波动,说明成本传导并不稳定,估值端会出现阶段性脱锚的窗口;(2)利润均值回复假说——以 EB−0.79×BZ 毛利差作为加工利润的代理变量,ADF 检验 p=0.396,未能拒绝单位根,Ornstein-Uhlenbeck 拟合的半衰期约 33 个交易日,但 t 值只有 −1.77;这是弱证据,根源在于纯苯期货样本只有 15 个月、统计功效不足,而不是理论本身失效;(3)风控含义——EB 日收益超额峰度 4.76,肥尾明显,这是“限价止损 + 分位数阈值”这类刚性风控的统计依据。在此之上,报告给出一个基于历史分位数的利润价差均值回复策略,样本内(2025.07–2026.10,仅 5 笔交易、含全样本分位数前视偏差,只作研究流程演示)累计损益 1454 元/吨、夏普比率 1.43。同样的方法可以迁移到铅、锌、铜、镍、不锈钢等有色品种的内外盘与加工费研究。
一、定价理论:持有成本与便利收益
1.1 理论框架
大宗商品期货定价的基准模型是持有成本理论(Theory of Storage)。设现货价格为 $S$,无风险利率为 $r$,仓储费率为 $w$,便利收益(convenience yield)为 $cy$,则到期期限为 $T$ 的期货价格为:
$$F = S \cdot e^{(r + w - cy)\,T}$$其中便利收益 $cy$ 是持有现货库存所获得的隐性收益——在现货紧缺时,持有库存意味着生产的连续性与议价能力,因此 $cy$ 与库存水平负相关:库存越低,$cy$ 越高,期货越容易呈现贴水结构(backwardation);库存越高,$cy$ 越低,期货趋向升水结构(contango)。这是自 Working(1949)以来商品期限结构研究的基础[1]。
命题 1(可检验假说 H1)。 若持有成本理论成立,则苯乙烯的基差(现货−期货)应与港口库存负相关,且该关系在低库存区间呈非线性增强。紫金天风期货(2025)以苯乙烯为样本的实证支持该假说,其便利收益对库存的回归斜率在 95% 置信度下显著为负[2]。
对产业研究员来说,式(1)的实战含义是:基差和库存的关系不能简单地线性外推成“库存高就空”,它会被便利收益的非线性放大——库存低到一定程度后,这层关系会明显变强,不是等比例变化。2024–2025 年苯乙烯市场好几次出现“基差和库存同向变化”的异象,经济学上的解释是预期力量(对未来库存变化的预期)压过了当期库存的静态作用[2]。这也是“估值 + 驱动”框架里要单独设一个“驱动端”的原因。
1.2 产业链利润作为估值锚
苯乙烯的非一体化生产成本可写为:
$$\text{EB 成本} \approx 0.79 \times \text{纯苯} + 0.29 \times \text{乙烯} + \text{加工费}$$加工利润是产业链的调节信号:利润过高会激励开工率提升与进口增加,从而压缩利润;利润过低则触发检修与减产。这一负反馈机制意味着利润序列应当呈现均值回复性,且其极值点构成统计意义上的交易机会。本文提出:
命题 2(可检验假说 H2)。 苯乙烯加工利润序列不存在单位根,且向长期均值收敛的速度(半衰期)在 1–3 个月的产业调节周期量级。
第三节会用真实数据检验 H2。先说明一个口径限制:公开数据里拿不到乙烯价格和加工费,所以这里用期货盘面价差 $EB - 0.79 \times BZ$ 作为毛利差的代理变量,它缺了乙烯项和加工费项。这个局限会在第五节和检验结果一起讨论。
二、数据与因子库
2.1 数据口径
本文全部实证基于 iFinD 期货主力连续行情,数据口径如下表(EB 主力连续价格与成交量走势见图 1)。主力连续是把不同月份的、当时最活跃的合约首尾拼接成一条连续价格序列,好处是流动性最好;代价是换月那天价格可能跳空,所以这里用对数收益(大致等于每日涨跌幅)和滚动窗口来弱化换月的影响。
表 1 数据口径说明
| 序列 | 代码 | 区间 | 样本量 | 用途 |
|---|---|---|---|---|
| 苯乙烯主力连续 | EBZL.DCE | 2023-10-18 ~ 2026-10-16 | 726 个交易日 | 标的资产 |
| 纯苯主力连续 | BZZL.DCE | 2025-07-08(上市)~ 2026-10-16 | 309 个交易日 | 上游原料 / 利润价差 |
| 聚丙烯主力连续 | PPZL.DCE | 2023-10-18 ~ 2026-10-16 | 726 个交易日 | 跨品种套利对照 |
| 原油主力连续 | SCZL.INE | 2023-10-18 ~ 2026-10-16 | 726 个交易日 | 成本端 |
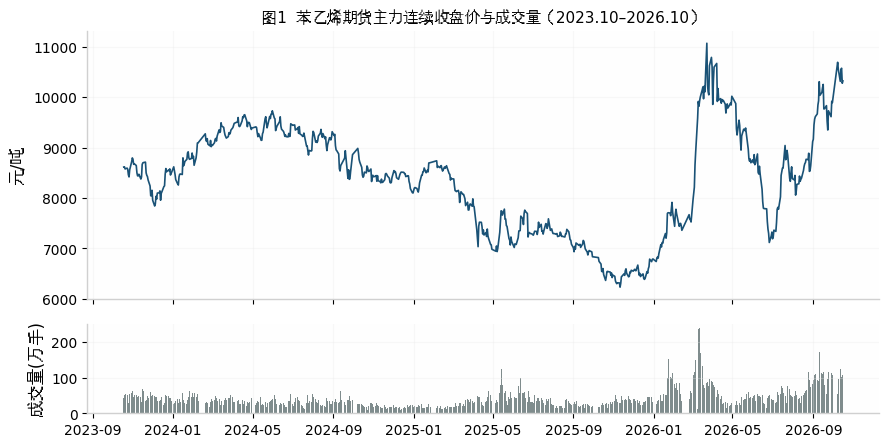
数据来源:iFinD,EBZL.DCE 主力连续,2023-10-18 至 2026-10-16。
⚠️ 口径声明。(i)BZ 期货 2025 年 7 月才上市,利润价差样本只有 309 个交易日,统计功效会受到限制(样本短,检验更容易得出“不显著”的结论);(ii)毛利差代理 $EB-0.79\times BZ$ 缺了乙烯项(0.29 吨)和加工费(约 400–600 元/吨量级),所以它的绝对水平不等于真实的非一体化利润。本文只对这个序列的形态(极值、回复速度)下结论,不涉及绝对水平;(iii)现货价、港口库存、开工率等高频产业数据不在公开行情接口内,第五节给出接入卓创/隆众数据后的扩展框架。缺失的数据不补,也不做推测。
2.2 因子库设计
按照「估值 + 驱动」框架,将研究因子分为两层。估值端回答“贵不贵”,驱动端回答“会不会变”。
表 2 因子库与经济学含义
| 层 | 因子 | 构造 | 经济学含义 | 本文实证 |
|---|---|---|---|---|
| 估值端 | 加工毛利差代理 | EB − 0.79×BZ | 产业链调节信号的强弱(H2) | §3.2 均值回复检验 |
| 估值端 | 成本传导系数 | EB 收益对 SC 收益的 β | 成本推动定价的有效性 | §3.1 回归与滚动相关 |
| 估值端 | EB-PP 价差 | EB − PP | 下游替代与估值错配 | §3.3 协整检验 |
| 驱动端 | 波动率状态 | 20 日实现波动率 | 不确定性定价与仓位调整 | §3.4 分布特征 |
| 驱动端 | 季节性 | 月度收益分布 | 下游开工的季节节奏 | §3.4 |
三、实证检验
3.1 成本传导:显著但时变
以 EB 的对数日收益对 SC 的对数日收益做 OLS 回归(普通最小二乘,样本 725 个),得到:
$$r_{EB,t} = \alpha + 0.387\, r_{SC,t} + \varepsilon_t, \qquad R^2 = 0.376, \quad p = 5.7\times 10^{-76}$$β=0.387 的意思是:原油价格每变动 1%,苯乙烯盘面平均同向变动约 0.39%。成本传导在统计上高度显著,符合芳烃产业链“原油→石脑油→纯苯→苯乙烯”的定价链逻辑。但 60 日滚动相关系数(图 3)在 [0.18, 0.86] 之间来回摆动,均值只有 0.52:成本传导不是常数,而是一个会随市场环境切换的“状态”。在低相关窗口(比如 0.2 以下),盘面定价主要由产业供需(库存、开工、到港)决定,这时候“成本抬升所以做多”的朴素逻辑很容易被基本面打脸。这也是估值端和驱动端要分开监控的原因。
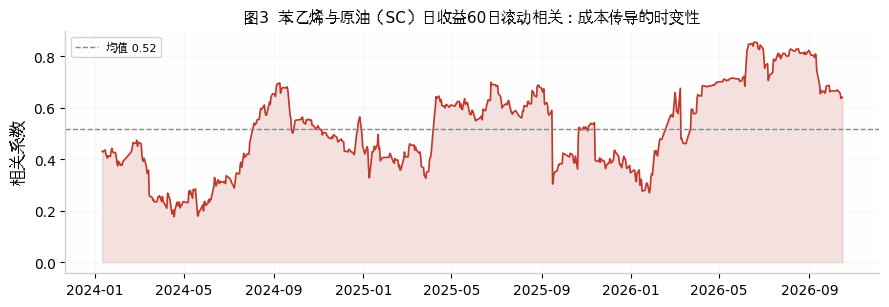
数据来源:iFinD;60 日滚动窗口,日对数收益的 Pearson 相关。
3.2 加工利润的均值回复:点估计与理论一致,统计上不显著
对毛利差代理序列(309 个交易日,见图 2)做 ADF 单位根检验:统计量 −1.769,p=0.396,不能拒绝单位根原假设(简单说,ADF 检验是在问“这个序列会不会自己回到均值”;p 值大,意味着数据还不足以支持“它会回来”)。进一步拟合 Ornstein-Uhlenbeck 过程 $\Delta x_t = a - \lambda x_{t-1} + \varepsilon_t$(这是一种专门描述“围绕均值来回摆动”的随机过程模型):
$$\hat{\lambda} = 0.0209 \; (t=-1.77), \qquad \text{半衰期} = \ln 2 \,/\, \hat{\lambda} \approx 33 \text{ 个交易日}$$这组结果不显著,怎么理解?分三点看:
(i)点估计的方向和量级符合理论预期。半衰期约 33 个交易日(约 1.5 个月),和产业上“利润打到极值→检修或提负调节→利润收敛”的 1–3 个月节奏对得上。但 t 值只有 −1.77(t 值衡量估计值离 0 有多远,绝对值在 2 附近以下通常算不显著),这个点估计在统计上站不住,只能说“方向与理论相容”,不能说“得到支持”。(ii)主要限制是统计功效不足。309 个日度观测,对半衰期 33 天的过程来说只覆盖了约 9 个半衰期,ADF 检验在这个样本长度下本来就容易得不出显著结果。(iii)结论只到这一步:数据与均值回复机制相容;第四节的方向性回测提供了一个额外的样本内观察,但那个回测本身不构成对 H2 的检验,只是机制相容性的演示。BZ 期货样本继续积累后,这个检验可以在同一套框架里自动更新——把研究做成可复用的管道,比写完就扔的一次性研报省事。
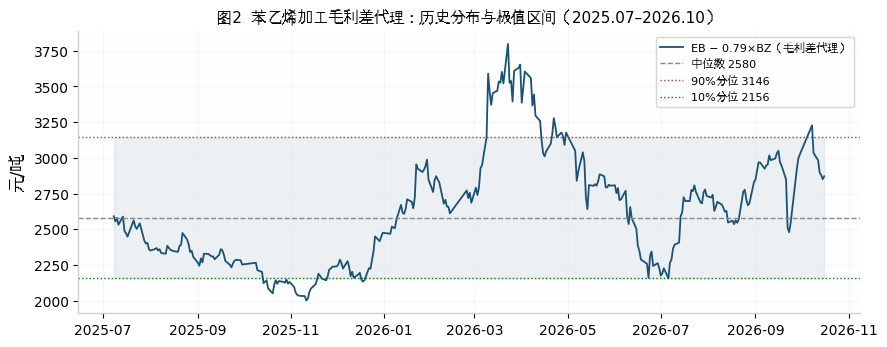
数据来源:iFinD,按 EB−0.79×BZ 计算;阴影为 10%–90% 分位区间。
3.3 EB-PP 价差:协整不显著的方法论含义
Engle-Granger 协整检验 p=0.609,价差 ADF 检验 p=0.228——EB 与 PP 在三年样本上找不到支持稳定协整的统计证据(协整是说两个价格之间存在长期稳定的比例关系、价差会往回走。注意:p 值大只意味着“未拒绝无协整”,并不能证明它不存在)。这个负面结果本身有用:跨品种套利不能指望统计协整自动回归,得靠产业逻辑(两边加工利润的极值错位)决定什么时候入场,再用刚性止损防结构突变。这也从统计上解释了为什么“裸奔的统计套利”在化工品种上危险,第四节“分位数阈值 + 强制止损”的设计就是从这里来的。
3.4 收益分布与季节性:风控的统计依据
EB 日收益年化波动率 26.5%,偏度 0.21,超额峰度 4.76,Jarque-Bera 检验 $p=4.5\times10^{-148}$,强烈拒绝正态性(图 5)。峰度衡量极端行情出现的频率,正态分布的超额峰度是 0,4.76 属于明显的肥尾;换句话说,偏离均值 3 个标准差的“3σ 事件”,实际发生得比正态假设下频繁得多。按正态分布去定仓位,会系统性低估尾部风险——“单品种/单日/总资金三重止损”体系的依据就在这里,不是拍脑袋的经验。月度分布(图 6)从视觉上看,各季度收益的离散度有差异,与下游开工的季节节奏大致一致;不过本报告没有对季节性做正式的统计检验,这里只是观察性提示。仓位应当随波动率状态调整。
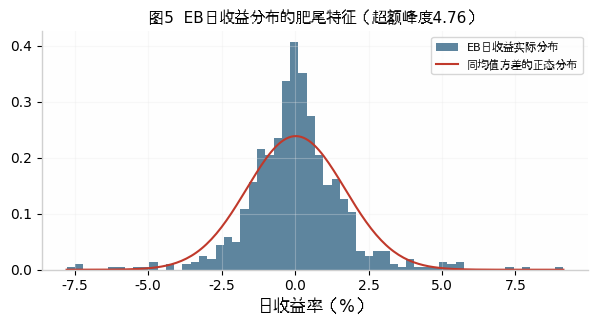
数据来源:iFinD;红线为同均值同方差的正态密度,用于对比肥尾。
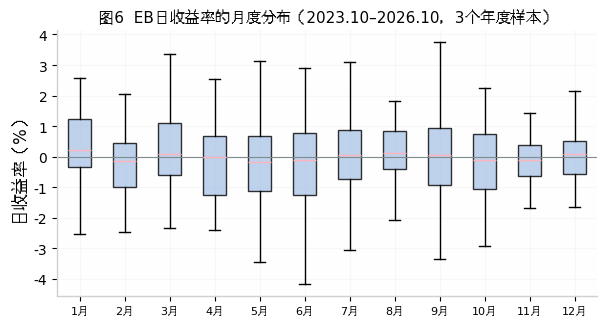
数据来源:iFinD;箱线图不含离群点,样本覆盖 3 个年度。
四、策略输出:分位数均值回复策略与回测
4.1 策略规则
把第三节的结论写成明确的交易规则,减少临时起意的判断:
表 3 利润价差均值回复策略规则
| 要素 | 规则 | 依据 |
|---|---|---|
| 信号资产 | 毛利差代理 x = EB − 0.79×BZ | 式(2),估值端核心因子 |
| 入场 | x 上穿 90% 分位 → 做空价差;下穿 10% 分位 → 做多价差 | 极值点对应产业调节信号最强(§3.2) |
| 出场 | x 回归中位数 → 平仓 | OU 回复目标位 |
| 止损 | 价差向不利方向再走 1×20 日 σ 强制离场 | 肥尾环境下的尾部保护(§3.4) |
| 仓位 | 单品种风险敞口 ≤ 总资金 2%,单日亏损 ≤ 1%,回撤熔断 5% | 三重止损体系 |
表中的“90%/10% 分位”是把历史价差从低到高排序后取的位置:90% 分位意味着历史上只有约 10% 的时间价差比它更高,属于极端偏高的区域;10% 分位则相反。
4.2 样本内回测结果
2025-07-08 至 2026-10-16,无杠杆、未计手续费与滑点的样本内结果(样本内是指规则和参数都在同一段数据上确定,结果会偏乐观):累计损益 1454 元/吨,共 5 笔完整交易,夏普比率 1.43(单位风险换来的收益,越高越好),最大回撤 427 元/吨(从高点回撤的最大幅度)(图 4)。
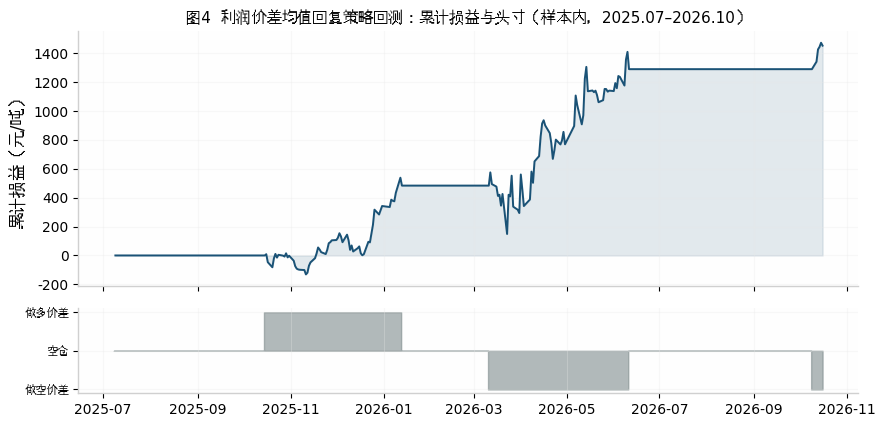
数据来源:iFinD;样本内演示回测,未计手续费、滑点与移仓成本。
⚠️ 回测的局限。(i)样本只有 15 个月、5 笔交易,夏普 1.43 的置信区间很宽,不能外推为策略的期望表现;(ii)信号阈值用了全样本分位数,存在前视偏差(用了当时不可能提前知道的全样本信息),生产环境应改用滚动 250 日分位数;(iii)未计手续费、滑点与移仓成本;(iv)2026-10-16 价差处于 76.1% 历史分位,属于“偏高但还没触发信号”的区间,符合策略“只在极值出手”的设计。这一节展示的是“检验→规则→验证”的完整流程,不是推荐这个策略。
4.3 实盘印证
本报告方法论已在作者的芳烃期现实盘中应用:通过监控 PP 基差见顶与苯乙烯非一体化利润触及历史极值,识别品种间估值错配,执行空 PP 多 EB 跨品种套利,2 周获利 14 万元;两年期现组合累计盈利 118 万元,最大回撤 45 万元,收益回撤比约 2.6:1,胜率 62.5%,全程零穿仓。本文将这一经验流程形式化为可复用的统计框架。
📝 说明:以上为作者个人账户经历,无可审计的交易记录,仅供方法论说明;与第三、四节的统计检验不同,该部分不构成可复现的实证证据。
五、局限与产业数据接入框架
本文的实证受限于公开行情接口。下面这些模块已经设计好,但要等接入产业数据库(卓创/隆众/Wind 高频数据)之后才能跑:
表 4 待激活模块与数据需求
| 模块 | 所需数据 | 拟完成的检验 | 对应命题 |
|---|---|---|---|
| 库存–基差回归 | 华东港口库存(周度)、华东现货价 | 便利收益对库存的非线性回归;基差-库存“同向异象”的预期分解 | H1 |
| 真实利润序列 | 乙烯价格、加工费、开工率 | 将毛利差代理升级为完整非一体化利润,重跑 §3.2 全套检验 | H2 强化 |
| 驱动端因子 | 开工率、到港量、下游 ABS/EPS/PS 订单 | 因子 IC 与分层收益检验 | 驱动端有效性 |
| 供需平衡表 | 产能、产量、进出口、表观消费 | 季度平衡表与情景推演 | 价格区间预测 |
这套管道在作者之前的研究流程里已经用 Python(pandas/SQL)做成了日度自动更新,接上新数据源后,报告里的表格和检验可以自动更新,研究报告由此成为能持续迭代的系统。
六、交易启示与操作建议
先说边界:下面是从本文统计结果推出来的研究启示和操作上的参考,不是投资建议。所有信号都有历史有效性边界,实盘还要结合资金规模、交易成本和执行条件自己调整。
6.1 交易启示
- 成本端不是开关,是状态。 β=0.387 的显著性说明“原油定价逻辑”平均成立,但 60 日滚动相关在 0.18–0.86 之间漂移。在低相关窗口里用原油方向做 EB,等于用错了模型。可以把滚动相关当成“成本逻辑是否有效”的开关:低于 0.2 时,回到库存、开工、到港这些产业变量上。
- 利润极值的均值回复只能小仓位试。 ADF p=0.396、t 值 −1.77,统计上不显著。利润价差的极值反转属于“方向有道理、证据不够强”,适合轻仓、宽止损,不适合重仓押注。
- 跨品种套利靠产业逻辑定入场,靠刚性止损保命。 EB-PP 没有协整证据,赤裸的统计套利没有“自动回归”可以依赖。只做“产业利润极值错位”的套利,止损必须硬。
- 风控参数按肥尾定,不能按正态定。 峰度 4.76 意味着极端行情比正态假设下频繁得多。仓位上限和止损宽度要比正态假设下更保守。
6.2 操作建议
| 场景 | 动作 | 依据与注意 |
|---|---|---|
| 成本传导监控 | 跟踪 60 日滚动相关:≥0.5 时成本逻辑可作方向参考;<0.2 时降权 | §3.1;低相关窗口由产业供需主导 |
| 利润价差交易 | x 上穿 90% 分位轻仓做空价差,下穿 10% 分位轻仓做多,中位数平仓,1×20 日 σ 止损 | §4.1;ADF 不显著,轻仓试 |
| 跨品种(EB-PP) | 等双方利润极值错位,入场前先写好止损预案 | §3.3;无协整证据,不裸做回归 |
| 仓位纪律 | 单品种敞口 ≤ 总资金 2%,单日亏损 ≤ 1%,回撤 5% 熔断 | §3.4 肥尾结论 |
| 回测到实盘 | 用滚动 250 日分位数替代全样本分位数,计入手续费与滑点后再评估 | §4.2;样本内 5 笔交易的夏普 1.43 不能当预期收益 |
最后提醒一句:本文回测是样本内、只有 5 笔交易,先用模拟盘或小仓位验证,别把它当成可以直接上实盘的策略。
七、结论
(1)苯乙烯盘面对原油的成本传导显著(β=0.387),但强时变,成本端不能替代产业端的独立监控;(2)加工利润的均值回复只到“与理论相容”的程度,半衰期点估计约 33 个交易日,统计功效受限于 BZ 期货的短样本;(3)EB-PP 找不到支持稳定协整的统计证据,跨品种套利必须以产业利润极值错位为锚、以刚性止损为底;(4)收益肥尾(峰度 4.76)是三重止损体系的统计依据;(5)分位数均值回复策略样本内夏普 1.43,走通了“检验→规则→验证”的完整流程。框架里的每个模块都可以迁移到铅、锌、铜、镍、不锈钢等有色品种的加工费(TC/RC)、内外盘价差与进口盈亏研究——换的只是数据接口,方法不变。
参考文献
- Working H. The Theory of Price of Storage[J]. American Economic Review, 1949, 39(6): 1254-1262.
- 紫金天风期货. 苯乙烯市场异象引发的思考:为何基差与库存会同向变化[R]. 2025.
- 同花顺 iFinD 金融数据平台. EBZL.DCE / BZZL.DCE / PPZL.DCE / SCZL.INE 主力连续日行情[DB/OL]. 数据区间 2023-10-18 至 2026-10-16,提取日期 2026-10-18.
📌 免责声明:本报告为作者个人研究能力演示作品,全部实证基于公开行情数据,不构成任何投资建议。报告中已披露数据口径、样本限制与回测偏差。统计结果的可复现性由配套 Python 管道保证。