把月差拆开:资金、仓储与便利收益的分解,以及三个可证伪检验
作者:刘向阳 | 品种:苯乙烯(EB)· 全部月份合约期限结构 数据:iFinD 期货合约行情(27 个合约),2024-10-08 至 2026-10-16 参数:仓储费 1.6 元/吨·天(大商所标准)· 利率 1.5% 常数近似 | 日期:2026 年 10 月
摘要
月间价差是商品研究员每天盯的数字,但它是个“混合信号”:里面同时装着资金成本、仓储费、现货紧缺程度和预期。本文将持有成本公式对两个相邻合约联立相减,消去现货价格,把月差分解为“资金 + 仓储 + 便利收益”三部分,用 27 个具体合约拼接出苯乙烯两年的近端月差链(492 个交易日),反推出日度便利收益序列(均值 22.3%,区间 [−3.0%, 75.8%]),并完成三个可证伪检验:(1)同现性——便利收益与价格水平的 Spearman 相关 0.54($p=4.4\times10^{-39}$),货紧与价高同现,持有成本理论方向成立;(2)非线性——便利收益五分位下价格呈显著 U 型(最低与最高组均价分别为 7235 与 9341 元/吨),线性读法系统性失效——这就是标题所说的“谎言”;(3)反转预测力——便利收益触及 90% 分位后,未来 20 个交易日价格平均下跌 2.65%(t=−2.81,p=0.0052),月差平均收窄 169 元/吨(p<0.0001):极深的 back 结构应读作反转信号,不宜追涨。方法上,本文识别并修正了按成交量排名拼接导致的换月期近远端倒置问题(82 个交易日,占 16.7%)——修正后各结论方向不变,同现性反而增强,而“近端与次近端便利收益高度联动(0.85)但近端弹性更大”的真实结构,使得“当期紧缺”与“预期扰动”可以用利差分开度量。本文全部基于公开行情与交易所公开费率,并给出了接入产业库存数据后的验证方式。
一、分解逻辑:把月差拆开
1.1 从持有成本公式到合约对联立
持有成本理论给出期货定价 $F = S \cdot e^{(r+w-cy)T}$[1]。单看一个合约,现货 $S$、利率 $r$、仓储费率 $w$、便利收益 $cy$ 四个量缠在一起;但把相邻两个月份合约联立相减,现货项 $S$ 被消去:
$$\ln F_{T_2} - \ln F_{T_1} = (r + w - cy)\,(T_2 - T_1) \tag{1}$$左边是盘面上看得见的对数月差(两个合约价格的比值取对数,近似等于百分比价差),右边三项中 $r$(资金成本)与 $w$(仓储费)都是公开参数,于是便利收益可以被直接反推:
$$cy = r + w - \frac{\ln(F_{T_2}/F_{T_1})}{T_2 - T_1} \tag{2}$$便利收益的经济含义是“手里有现货的隐性好处”:货越紧,有货的人越能保生产、有议价权,$cy$ 越高,近月合约相对远月越贵(backwardation 越深)。因此 $cy$ 就是库存紧缺的影子价格——不需要库存数据,期限结构自己“说”出了库存。苯乙烯合约 1–12 月连续挂牌、相邻合约间隔恰好一个月,使 $\Delta T = 1/12$ 固定,逐月提取 $cy$ 比较方便。
“谎言”的出处。 裸读月差会犯三类错:把资金与仓储成本当成基本面信号;把“市场相信的库存”(含预期成分)当成真实库存;以及把非线性关系当线性读——本文第三、四节的检验将逐一展示这三类错的具体形态。
1.2 参数口径
表 1 分解参数与口径
| 参数 | 取值 | 来源与说明 |
|---|---|---|
| 仓储费率 $w$ | 1.6 元/吨·天 | 大商所公布的苯乙烯期货仓储费标准[2],按日折算为年化费率(随价格浮动,约 6%–7%) |
| 利率 $r$ | 1.5%(常数) | 一年期国债收益率的常数近似。月差期限仅 1 个月,利率项贡献约 0.125%,利率波动对结论无实质影响(敏感性见 §5) |
| 期限间隔 $\Delta T$ | 1/12 年 | 相邻月份合约,连续合约结构的固定间隔 |
二、数据与拼接方法
2.1 具体合约对拼接:两个需要处理的坑
本文从 iFinD 拉取 27 个具体月份合约(EB2410–EB2703)的日行情。月差一律用具体合约对的同日收盘价之差计算,再滚动拼接为连续序列。拼接中有两个坑需要先处理,否则结论会被方法噪音污染:
**坑一:主连相减的假跳变。**主力合约每月中下旬逐月后移(样本内换月日集中于每月 16–23 日),若直接用两个主力连续序列相减,换月日两侧序列切换不同步,价差会出现并非真实市场行为的跳变。本文不采用主连序列,一律用具体合约对。
**坑二:换月交叉期的近远端倒置。**若按成交量排名定义“主力−次主力”价差,则在每次换月的 2–3 天交叉期内,新主力(远月)成交量已反超旧主力(近月)、但旧主力仍居次席——此时“主力−次主力”实际是“远月−近月”,符号含义颠倒。样本内此类倒置共 82 个交易日,占 16.7%,其中价差符号被颠倒 46 天。本文的修正是:近远端按合约到期月份排序定义(前二活跃合约中较早到期者为近端),与成交量排名解耦,保证“近端月差 = 近月 − 远月”的方向恒定。修正对结论的影响在第三节逐项对照披露——方向均不变,P1 的相关性反而增强(0.46→0.54);而未修正时“近端与次近端便利收益近乎不相关(−0.13)”的表象被证明是倒置噪音造成的假象,修正后为高度联动的 0.85。这个坑本身就是“月差会说谎”的第一层证据:连研究它的方法都可能被骗。修正后的价格与月差拼接结果见图 1。
表 2 拼接结果(2024-10-08 至 2026-10-16,修正后)
| 序列 | 样本量 | 均值 | 区间 | back 占比 |
|---|---|---|---|---|
| 近端月差(近月−次近月) | 492 个交易日 | 99 元/吨 | [−81, 570] | 63.2% |
| 次近端月差(次近月−第三月) | 492 个交易日 | 按日拼接 | — | — |
| 近端便利收益 $cy_{01}$ | 492 个交易日 | 22.3%(年化) | [−3.0%, 75.8%] | — |
| 次近端便利收益 $cy_{12}$ | 492 个交易日 | 18.5%(年化) | [−5.2%, 60.4%] | — |
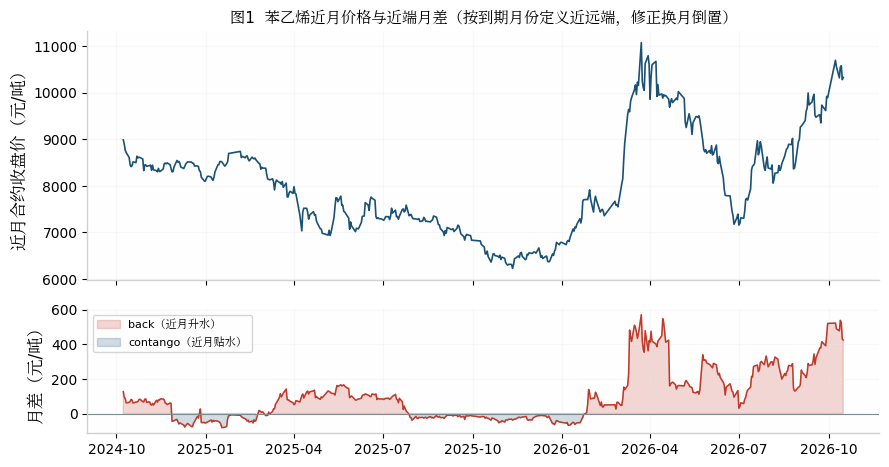
数据来源:iFinD,27 个具体合约;近远端按到期月份排序定义,修正换月交叉期的排名倒置。
2.2 近端与次近端:联动中的弹性差
修正后的真实结构是:$cy_{01}$ 与 $cy_{12}$ 高度联动(相关 0.85)——库存冲击沿期限结构传导,而非各自为政;但近端弹性明显更大(这里的弹性指对冲击的反应幅度,就看读数的波动范围):均值 22.3% 对 18.5%,极值 75.8% 对 60.4%,且 62.2% 的交易日 $cy_{01} > cy_{12}$。近端与次近端的利差($cy_{01}-cy_{12}$,也就是期限结构近端的曲率——可以理解为近端两个月价差的弯折程度,利差越大,结构在近端弯得越厉害)才是“当期 vs 预期”的分离变量:利差走阔,说明紧缺集中在当期,是现货驱动的挤仓形态(近月被拉高、空头被迫平仓);利差收窄甚至倒挂、而 $cy_{12}$ 仍然偏高时,则是“市场在交易未来”的预期驱动形态(图 2)。这把系列一报告中“基差与库存同向异象是预期力量所致”的定性判断,变成了每天都能算出来的变量。
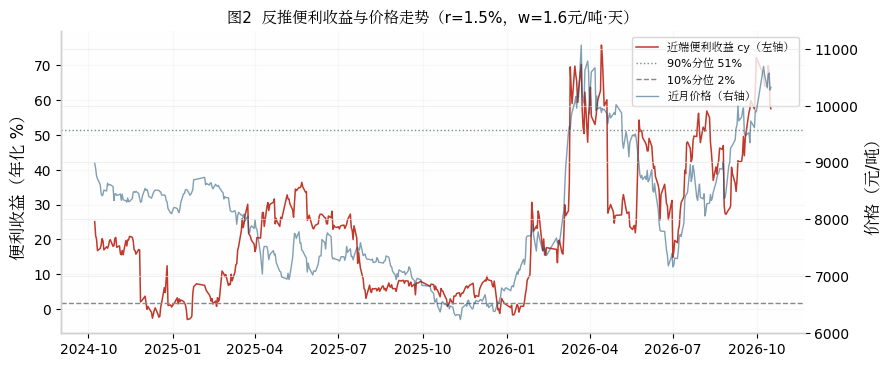
数据来源:iFinD;cy 按式(2)逐日反推,参数口径见表 1。
三、三个可证伪检验
3.1 P1 同现性:货紧与价高同现
命题 P1。 若持有成本理论成立,便利收益(隐性库存紧度)应与价格水平正相关:back 结构出现在高价区间,contango 出现在低价区间。
检验结果:$cy_{01}$ 与近月合约收盘价的 Spearman 秩相关为 0.543,$p=4.4\times10^{-39}$,在常规显著性水平下都成立(修正换月倒置前是 0.460,修正后增强,方向上的噪音被清掉了)。为什么用秩相关而不是 Pearson 相关?秩相关是先把数据换成排名再算相关,对“单调但不按比例”的关系更敏感——下一节会说明,这里的关系正是非线性的。P1 成立:期限结构确实带着与现货强弱一致的信息,不是噪音。
3.2 P2 非线性:U 型结构,线性读法失效
命题 P2。 便利收益对价格的映射是非线性的:极低库存区间边际定价加速,深 contango 区间则混入预期力量,两者都不能用线性外推解读。
将 $cy_{01}$ 按五分位分组(把 492 个交易日按便利收益从低到高排序,平均切成五份),各组的主力价格均值如下(contango 指近月贴水、远月升水,back 则相反,近月升水、远月贴水):
表 3 便利收益五分位分组的价格水平
| 分组 | cy 均值 | 价格均值(元/吨) | 解读 |
|---|---|---|---|
| Q1(cy 最低,均 1.8%) | 1.8% | 7572 | 结构最平/贴水:当期不缺货,但价格并不低 |
| Q2(7.7%) | 7.7% | 7235(最低) | 温和结构:供需平衡,价格低迷 |
| Q3(20.2%) | 20.2% | 7961 | 轻度 back |
| Q4(29.0%) | 29.0% | 8050 | 中度 back,价格抬升有限 |
| Q5(cy 最高,均 52.6%) | 52.6% | 9341(最高) | 极深 back:现货恐慌性紧缺 |
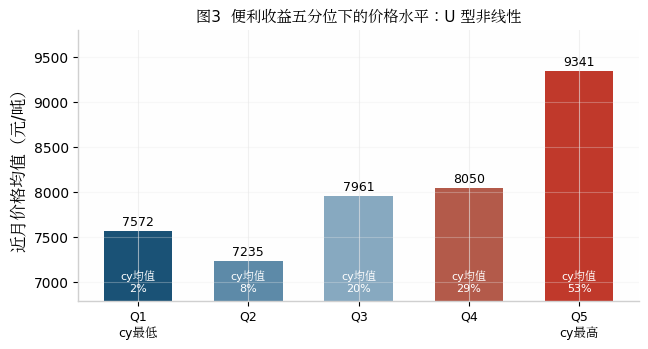
数据来源:iFinD;按 cy01 五分位分组,柱内标注各组 cy 均值。
价格随 cy 呈 U 型而非单调线性(图 3):从 Q2 到 Q5,价格从 7235 抬升到 9341(+29%),方向符合理论;但 Q1(结构最平/贴水)的价格(7572)反而高于 Q2——当期宽松的价格并不低,因为 contango/平水结构本身就是市场在为期权和预期付费。这意味着两类常见读法都是错的:“back 深所以还能涨”(忽略了 Q5 已是恐慌极值,见 P3)与“结构弱所以必跌”(忽略了预期溢价)。月差的方向只是谎言的封面,它在分布中的位置才是真相。
3.3 P3 反转预测力:极值是反转信号,不是趋势信号
命题 P3。 便利收益的极端读数不具备趋势持续性,反而对未来价格与月差有反转预测力——极深 back 对应紧缺情绪的定价过度。
以 $cy_{01}$ 的 90%/10% 分位定义极值状态(各 48 个交易日),观察其后 20 个交易日:
表 4 cy 极值组的未来 20 日表现
| 组别 | 未来 20 日价格收益 | 未来 20 日月差变化 | 显著性 |
|---|---|---|---|
| 高 cy 组(≥90% 分位) | −2.65%(全样本 +1.10%) | −169 元/吨 | 价格 p=0.0052;月差 p<0.0001 |
| 低 cy 组(≤10% 分位) | +4.05% | +66 元/吨 | 与高 cy 组方向对称 |
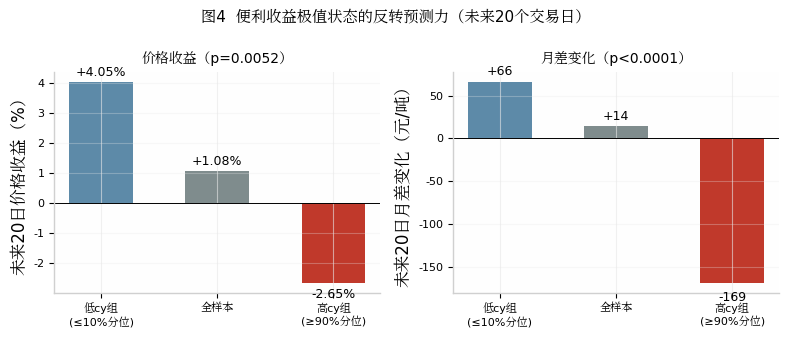
数据来源:iFinD;t 检验,高 cy 组与其余样本对比。
两个方向的反转都高度显著(图 4)。经济学解释:当近月升水拉到极值,现货紧缺的定价已经透支——持货商在超高便利收益下抛售库存、进口套利盘涌入、下游在高价下减单,三股力量一起把月差和价格压回来。对交易员来说这一点反直觉:back 最深的那天,往往是该平掉正套(买近月、卖远月)甚至反手的日子,而不是追涨的日子。
四、规则化与策略含义
把 P3 写成和系列一同样的规则表:
表 5 期限结构极值信号规则
| 要素 | 规则 | 依据 |
|---|---|---|
| 信号变量 | 近端便利收益 cy01(日度,式(2)反推) | 剥离资金与仓储后的纯紧缺度 |
| 过热信号 | cy01 ≥ 滚动 250 日 90% 分位 → 不做多、正套止盈,激进者反手 | P3:未来 20 日价格 −2.65%、月差 −169 |
| 过冷信号 | cy01 ≤ 滚动 250 日 10% 分位 → 关注价格企稳与月差修复 | P3 对称方向 |
| 过滤器 | 仅当 cy12 同向确认时降低仓位(预期与当期共振的信号更危险) | §2.2:两端信息分离 |
| 止损 | 信号反向 1×20 日 σ 强制离场 | 系列一 §3.4 的肥尾结论 |
⚠️ 边界披露。(i)P3 是状态条件统计而非策略回测,未计成本、未做样本外验证,其用途是“定价温度计”而非自动交易信号;(ii)极值分组各仅 48 个交易日,两年样本中极端行情有限,结论应在更长样本与接入真实库存后复核;(iii)利率取常数 1.5% 的敏感性:利率每变动 50bp,cy 读数仅平移 50bp,远小于其 20% 量级的日波动,不影响任何检验结论。
五、与系列一的衔接及升级接口
本篇与系列一(利润锚)构成“利润锚 + 结构锚”的双因子体系:系列一回答“加工利润贵不贵”(估值端),本篇回答“现货紧不紧”(结构端)。两者结合即覆盖「估值 + 驱动」框架的核心因子。预留的升级路径:接入卓创/隆众华东港口周度库存后,以 $cy_{01}$ 对真实库存做非线性回归——既可验证反推序列的成色,也能把 $cy$ 与真实库存的偏离度(市场相信的库存 − 真实库存)构造为新的预期差因子,这也是期限结构研究的后续方向。
六、交易启示与操作建议
同样先说边界:下面是从本文统计结果推出来的研究启示和操作参考,不是投资建议。P3 是状态条件统计,不是策略回测,没有做过样本外验证,也未计成本。
6.1 交易启示
- 月差方向是混合信号,先拆解再读。 扣掉资金和仓储之后,cy 才是库存紧缺的影子价格。看到深 back,先算 cy,看它在历史分布里的位置,而不是直接当多空信号。
- 极值是反转信号,不是趋势信号。 高 cy(≥90% 分位)之后 20 个交易日价格平均 −2.65%、月差收窄 169 元/吨。back 最深的时候不追多,而是考虑减仓或止盈。
- 近端和次近端高度联动,但近端更“敏感”。 相关系数 0.85 说明库存冲击会沿期限结构传导;但近端的读数范围大得多(均值 22.3% 对 18.5%,极值 75.8% 对 60.4%)。真正要盯的是利差 cy01−cy12:走阔说明紧缺集中在当期,收窄甚至倒挂则说明市场在交易预期。
- 方法本身也会骗人。 按成交量排名拼月差,换月交叉期会出 16.7% 的近远端倒置;修正之前,“两端不相关”的结论(−0.13)其实是方法噪音造出来的假象。数据拼接的坑要当作研究的一部分来处理,不能等结论出来再补。
- U 型分布意味着两端都是危险区。 Q1(结构最平/贴水)价格并不低,Q5(深 back)是恐慌极值。极端结构下做方向交易容易两头挨打,更适合减少方向暴露,或者做价差回归。
6.2 操作建议
| 场景 | 动作 | 依据与注意 |
|---|---|---|
| 过热(cy01 ≥ 滚动 250 日 90% 分位) | 不追多;正套(买近月、卖远月)止盈;激进者可考虑反手,但必须带止损 | §3.3;未来 20 日价格 −2.65%、月差 −169 |
| 过冷(cy01 ≤ 滚动 250 日 10% 分位) | 关注价格企稳与月差修复,等 cy 回升确认后再考虑做多近月或正套 | §3.3 对称方向(低 cy 组未来 20 日 +4.05%、月差 +66) |
| 形态判别 | 利差 cy01−cy12 走阔=当期紧缺驱动;利差收窄而 cy12 高企=预期驱动,后者持续性更差 | §2.2;利差是“当期 vs 预期”的分离变量 |
| 止损 | 信号反向 1×20 日 σ 强制离场 | 系列一 §3.4 的肥尾结论 |
| 数据纪律 | 用滚动分位而非全样本分位;近远端按到期月份排序,不用成交量排名;接入真实库存后复核 cy 序列 | §2.1、§5;换月倒置会制造 16.7% 的噪音样本 |
提醒一句:极值分组各只有 48 个交易日,两年样本里的极端行情有限。这些信号先小仓位验证,再考虑放大。
七、结论
(1)月差可以且应当被分解:扣掉资金与仓储后的便利收益才是库存紧缺的影子价格;(2)便利收益与价格正相关(Spearman 0.54)但呈 U 型非线性——裸读月差方向会系统性犯错;(3)便利收益极值是反转信号而非趋势信号:90% 分位以上未来 20 日价格平均 −2.65%、月差收窄 169 元/吨,均高度显著;(4)近端与次近端便利收益高度联动(0.85)但近端弹性更大,其利差为“当期紧缺”与“预期扰动”提供了逐日可算的分离变量;(5)拼接方法本身会影响结论——换月交叉期的近远端倒置(占样本 16.7%)若不修正,会人为制造“两端不相关”的假象,本文已按到期月排序修正并逐项对照披露;(6)全套流程仅需公开行情与交易所公开费率,可迁移到其他连续合约品种(有色、黑色、能化)的期限结构研究。
参考文献
- Working H. The Theory of Price of Storage[J]. American Economic Review, 1949, 39(6): 1254-1262.
- 大连商品交易所. 交割费用、仓储费、检验费、入出库费等:苯乙烯期货仓储费 1.6 元/吨·天[EB/OL]. 大商所官网.
- 大连商品交易所. 苯乙烯期货业务细则[EB/OL]. 2025.
- 同花顺 iFinD 金融数据平台. 苯乙烯期货 EB2410–EB2703 共 27 个合约日行情[DB/OL]. 数据区间 2024-10-08 至 2026-10-16,提取日期 2026-10-18.
📌 免责声明:本报告为作者个人研究能力演示作品(系列二),全部实证基于公开行情数据与交易所公开费率,不构成任何投资建议。数据口径、参数假设与统计局限均已在正文披露,全部结果可由配套 Python 管道复现。